


公的統計から読み解く空き家の現状
日本では空き家の増加が社会的な課題となっています。総務省が公表した令和5年(2023年)の住宅・土地統計調査によると、全国の空き家数は約900万戸となり、総住宅数に占める割合は13.8%と過去最高を更新しました。空き家には賃貸用・売却用の住宅や、別荘などの二次的住宅も含まれており、その内訳は賃貸用が約443万戸、売却用が約33万戸、二次的住宅が約38万戸となっています。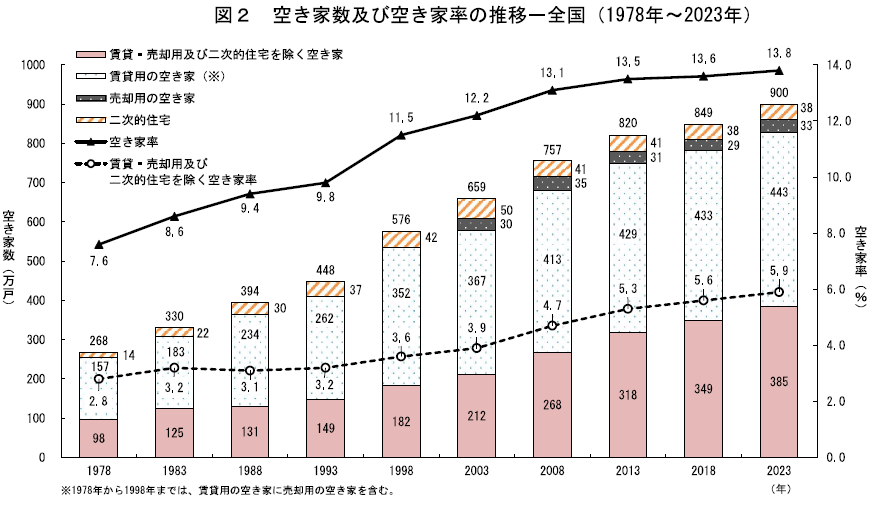
【出典「令和5年住宅・土地統計調査結果」(総務省統計局)】
一方、空き家の中には、長期間利用されず、適切に管理されていない住宅もあります。人口減少や高齢化が進むなか、管理不全による事故や近隣トラブル、資産価値の低下などへの対策が課題となっています。
近年では、不動産の有効活用という観点だけでなく、火災や漏水、倒壊、損害賠償といった保険リスクの観点からも、空き家・空室を適切に管理することの重要性が高まっています。
放置空き家に見られる特徴
長期間利用されず、適切に管理されていない空き家には、次のような傾向が見られます。- ・一戸建て住宅が中心
- ・木造住宅の割合が高い
- ・昭和55年以前に建築された住宅が多い
- ・相続をきっかけに取得された物件が多い
- ・所有者が遠方に居住し、管理が行き届きにくいケースがある
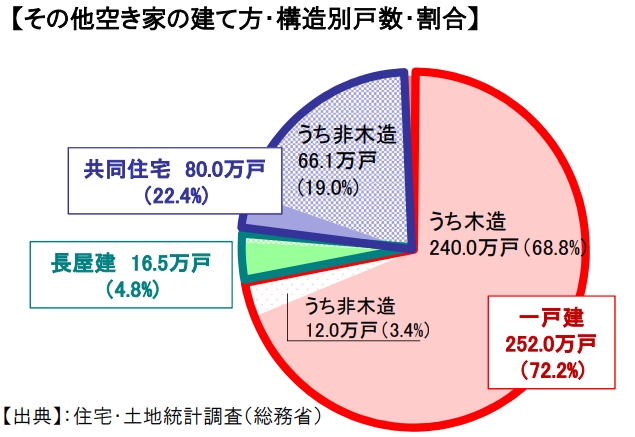
【出典:令和4年10月 国土交通省住宅局「空き家政策の現状と課題及び検討の方向性」】
「その他空き家」とは、二次的利用、賃貸用または売却用の住宅を除いた長期にわたって不在の住宅のことです。
昭和55年以前に建築された住宅は、2026年時点で築45年以上が経過しており、その多くは、現在の新耐震基準が導入される以前に建てられたものです。建物や設備の老朽化が進んでいる可能性があるため、適切な点検や修繕が必要です。
マンションでは、建物全体を管理組合が維持管理を行うため、一戸建てに比べて倒壊や雑草の繁茂などの問題は生じにくい傾向があります。一方、長期間使用されていない住戸では、専有部分の設備劣化や漏水などの異常を早期に発見できないことがあります。また、所有者と連絡が取れない場合は、マンション全体の管理運営に支障をきたすこともあります。
空き家の放置が招く事故リスク
人が住まなくなり、管理が不十分な空き家では、建物や設備の異常の発見や補修が遅れやすくなります。管理されない状態が続くと、火災、倒壊、外壁材の落下、漏水などにより、周辺の建物や通行人、ほかの住戸に被害を及ぼす可能性があります。◆火災リスク
無人住宅は放火の対象となりやすく、敷地内の雑草やゴミなどが延焼の原因となる場合があります。また、老朽化した電気設備などによる出火にも注意が必要です。マンションの場合も、室内の電気配線や電気機器の異常などによって火災が発生すると、隣接住戸や共用部分に煙や火が広がるおそれがあります。
◆倒壊・落下事故
台風や地震により建物が倒壊したり、屋根材や外壁材が落下したりする危険があります。これにより、通行人や近隣の建物に被害が生じる可能性があります。◆漏水事故
マンションの空室では、給排水管や給湯設備などの不具合を早期に発見できず、漏水被害が拡大するおそれがあります。発見が遅れると、階下や隣接住戸の天井、壁、家財のほか、共用部分にまで被害が及ぶ可能性があります。◆不法侵入・第三者被害
適切に管理されていない空き家は、不審者の侵入や放火、不法投棄などを招き、周辺の生活環境に影響を及ぼすおそれがあります。【参考:国土交通省 住宅 空き家対策 特設サイト】
管理状況によっては、所有者の責任が問われることも
空き家や空室で事故が発生した場合でも、所有者が常に責任を負うわけではありません。しかし、建物や設備の老朽化を放置していたり、必要な点検や修繕を行っていなかったりするなど、管理上の不備が認められる場合には、所有者が法律上の損害賠償責任を負う可能性があります。
例えば、火災、外壁材や屋根材の落下、建物の倒壊、給排水設備の不具合による漏水などで近隣住民や第三者に被害が生じた場合、管理状況や事故との因果関係によっては、所有者の責任が問われることがあります。
なお、火災については失火責任法により、重大な過失がない限り隣家への損害賠償責任を負わないケースがありますが、実際の責任の有無は事故原因や管理状況などを踏まえて個別に判断されます。
このため、日頃から建物や設備を適切に管理するとともに、万一に備えて保険の補償内容を確認しておくことが重要です。
空き家は「適切な管理」と「保険」の両面で備える
空き家のリスクに備えるには、定期的な見回りや補修、電気・ガス設備の適切な管理、可燃物の撤去、換気・通水などを継続的に行い、トラブルを未然に防ぐことが重要です。そのうえで、火災や自然災害、第三者への損害に備え、空き家の状態に応じた保険への加入を検討することが大切です。
空き家のリスクに備える保険のポイント
◆火災保険
火災、落雷、風災、水災などによる建物や家財の損害を補償するものです。戸建ての空き家では、火災や自然災害による建物被害への備えとして重要です。また、マンションの空室でも、火災や漏水事故などによって専有部分や家財に損害が生じる可能性があるため、補償内容を確認しておくことが大切です。
空き家の使用状況や管理状態によっては、一般の居住用住宅とは契約条件や補償範囲が異なる場合があります。
◆損害賠償責任保険
建物の倒壊や外壁材の落下などによって第三者に損害を与え、法律上の損害賠償責任を負った場合に備える保険です。戸建ての空き家では、建物の倒壊や部材の落下による第三者への被害に備えることができます。また、マンションの空室でも、給排水設備の不具合による漏水によって階下の住戸や共用部分に損害を与え、法律上の損害賠償責任を負った場合に、補償の対象となることがあります。
なお、火災保険に特約として付帯できる場合があります。
◆類焼損害補償特約
火元側に法律上の損害賠償責任がない場合でも、契約内容に応じて近隣の住宅や家財への損害を補償できることが特徴です。一般的には、被害を受けた方自身の火災保険などで補償された額を差し引き、その不足分が補償されます。戸建て住宅が密集する地域ではもちろん、マンションにおいても火災が隣接住戸へ拡大した場合の備えとして役立つ補償です。
空き家を所有している方や、今後相続する可能性がある方は、早めに管理体制と保険の補償内容を確認しておくことが大切です。
大和ライフネクストでは、空き家管理サービスの提供や保険代理店業務を通じて、空き家の管理と保険の備えをサポートしています。空き家の管理や保険についてお困りの際は、お気軽にお問い合わせください。
空き家の管理・運用なら大和ハウスグループの(Livness)にご相談ください。
【取扱代理店】
大和ライフネクスト株式会社
保険推進部
〒107-0052 東京都港区赤坂5-1-33
TEL:0120-75-0032
<受付時間>
平日:午前10時から午後5時まで